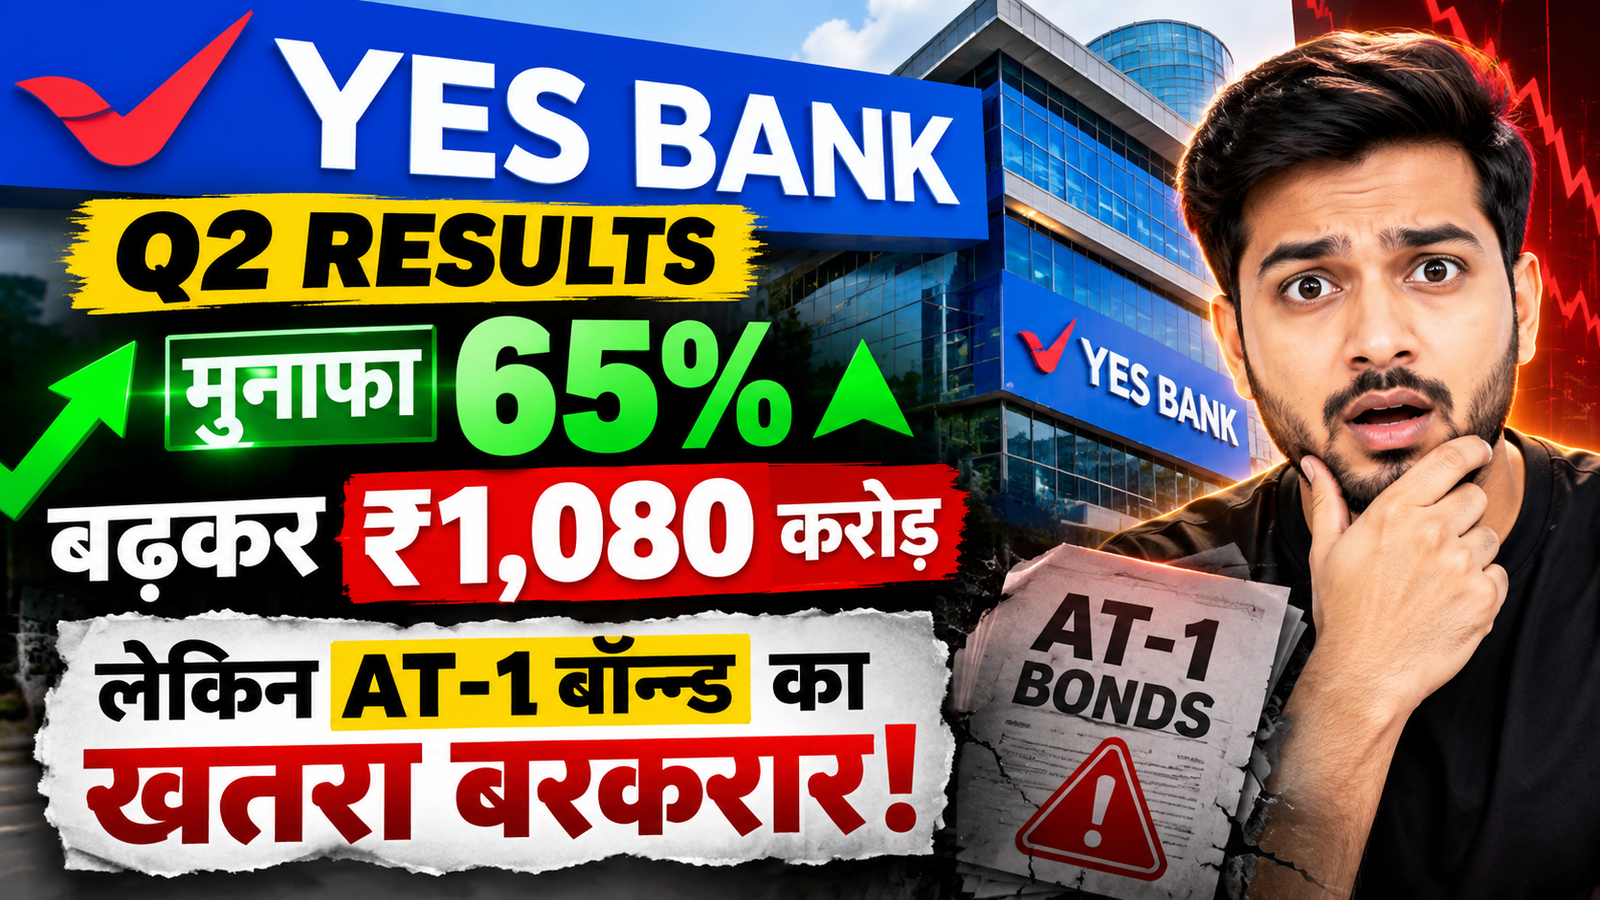
Yes Bank Q2 Results 2026: प्राइवेट सेक्टर के यस बैंक ने सितंबर तिमाही में मजबूत वित्तीय प्रदर्शन दर्ज किया है। बैंक का नेट प्रॉफिट सालाना आधार पर 65% बढ़कर ₹1,080 करोड़ पहुंच गया, जबकि नेट इंटरेस्ट इनकम (NII) में 22.7% की वृद्धि हुई। पहली नजर में ये आंकड़े बैंक के कारोबार में सुधार का संकेत देते हैं, लेकिन AT-1 बॉन्ड मामले से जुड़ा संभावित वित्तीय दबाव निवेशकों की चिंता बढ़ा रहा है।
सुप्रीम कोर्ट के फैसले के बाद बैंक को हजारों करोड़ रुपये का संभावित नुकसान उठाना पड़ सकता है। ऐसे में तिमाही नतीजों के साथ-साथ इस कानूनी मामले का असर भी यस बैंक के शेयरों और भविष्य की कमाई के आकलन में महत्वपूर्ण रहेगा।
Yes Bank के मुनाफे और NII में कितनी बढ़ोतरी हुई?
यस बैंक ने 17 अक्टूबर 2026 को सितंबर तिमाही के नतीजे घोषित किए। उपलब्ध आंकड़ों के अनुसार, बैंक की कमाई के प्रमुख संकेतकों में सालाना आधार पर बढ़त देखने को मिली।
- नेट प्रॉफिट: ₹1,080 करोड़, सालाना आधार पर 65% की वृद्धि।
- नेट इंटरेस्ट इनकम (NII): ₹2,822.5 करोड़, पिछले साल के ₹2,301 करोड़ से 22.7% अधिक।
- अन्य स्रोतों से आय: ₹1,881.5 करोड़, जबकि पिछले साल की समान तिमाही में यह ₹1,644.3 करोड़ थी।
- ग्रॉस NPA अनुपात: 1.2%, जो जून तिमाही में 1.3% था।
- नेट NPA अनुपात: 0.2% पर स्थिर रहा।
इन आंकड़ों से पता चलता है कि बैंक की ब्याज से होने वाली कमाई में सुधार हुआ है। हालांकि, केवल मुनाफे में बढ़ोतरी के आधार पर बैंक की वित्तीय स्थिति को पूरी तरह मजबूत मानना उचित नहीं होगा। संभावित कानूनी देनदारियों और एसेट क्वालिटी के आंकड़ों पर भी नजर रखना जरूरी है।
NPA के आंकड़ों में क्या बदलाव आया?
बैंक के ग्रॉस NPA अनुपात में मामूली सुधार हुआ है। यह जून तिमाही के 1.3% से घटकर सितंबर तिमाही में 1.2% पर आ गया। नेट NPA अनुपात 0.2% पर बना रहा।
लेकिन रकम के लिहाज से तस्वीर थोड़ी अलग है। ग्रॉस NPA जून तिमाही के ₹3,704 करोड़ से बढ़कर ₹3,875 करोड़ हो गया। इसी अवधि में नेट NPA भी ₹677 करोड़ से बढ़कर ₹757 करोड़ पहुंच गया।
इसका मतलब है कि NPA अनुपात में गिरावट के बावजूद फंसे हुए कर्ज की कुल रकम बढ़ी है। इसलिए आने वाली तिमाहियों में बैंक की लोन रिकवरी, नए खराब कर्ज और प्रोविजनिंग पर नजर रखना महत्वपूर्ण होगा।
सितंबर तिमाही में खराब कर्ज के लिए किया गया प्रावधान घटकर ₹317.4 करोड़ रहा, जबकि जून तिमाही में यह ₹395 करोड़ था। कम प्रोविजनिंग ने भी तिमाही मुनाफे को सहारा दिया हो सकता है।
AT-1 बॉन्ड विवाद: बैंक के सामने सबसे बड़ी चुनौती
यस बैंक के लिए इस समय सबसे महत्वपूर्ण जोखिम Additional Tier-1 (AT-1) बॉन्ड मामले से जुड़ा है।
बैंकिंग संकट के दौरान पुनर्गठन प्रक्रिया के तहत ₹8,400 करोड़ से अधिक के AT-1 बॉन्ड को राइट-ऑफ किया गया था। आसान भाषा में, राइट-ऑफ का अर्थ है कि संबंधित बॉन्ड की रकम को समाप्त कर दिया गया था।
अब सुप्रीम कोर्ट ने इस राइट-ऑफ से जुड़े फैसले को रद्द कर दिया है। इससे बैंक पर संभावित वित्तीय देनदारी का सवाल खड़ा हो गया है।
CNBC-TV18 की रिपोर्ट के हवाले से उपलब्ध जानकारी के मुताबिक, इस मामले में बैंक पर लगभग ₹5,300 करोड़ से ₹5,400 करोड़ तक का संभावित वित्तीय असर पड़ सकता है। वास्तविक देनदारी, भुगतान की शर्तें और इसे खातों में दर्ज करने का समय संबंधित कानूनी एवं लेखांकन प्रक्रियाओं पर निर्भर करेगा।
यह राशि बैंक के घोषित तिमाही मुनाफे से काफी बड़ी है। इसलिए निवेशकों के लिए यह समझना जरूरी है कि सितंबर तिमाही का मजबूत प्रदर्शन और AT-1 बॉन्ड मामले का संभावित असर दो अलग-अलग पहलू हैं।
ध्यान दें: उपलब्ध रिपोर्ट के अनुसार, ₹1,080 करोड़ के घोषित मुनाफे में AT-1 बॉन्ड मामले से होने वाले संभावित नुकसान को शामिल नहीं किया गया है।
सुप्रीम कोर्ट के फैसले के बाद Yes Bank के शेयर क्यों गिरे?
AT-1 बॉन्ड मामले में आए फैसले के बाद यस बैंक के शेयरों में तेज गिरावट देखने को मिली।
उपलब्ध बाजार आंकड़ों के मुताबिक, गुरुवार को शेयर लगभग 14.5% टूट गया। शुक्रवार को इसमें करीब 3.4% की और गिरावट आई और शेयर ₹17.50 पर बंद हुआ।
शेयर में इस कमजोरी के पीछे संभावित वित्तीय देनदारी को लेकर अनिश्चितता एक महत्वपूर्ण कारण रही। बाजार आमतौर पर किसी कंपनी की मौजूदा कमाई के साथ उसके भविष्य के खर्च, जोखिम और पूंजी की जरूरतों को भी ध्यान में रखता है।
हालांकि, शेयर की चाल केवल एक खबर से तय नहीं होती। बैंक के आगामी नतीजे, बाजार की धारणा, वैल्यूएशन और व्यापक आर्थिक परिस्थितियां भी कीमत को प्रभावित कर सकती हैं।
Yes Bank के निवेशकों को अब किन बातों पर नजर रखनी चाहिए?
आने वाले समय में यस बैंक के प्रदर्शन का आकलन करने के लिए निवेशकों को कुछ प्रमुख संकेतकों पर ध्यान देना चाहिए।
1. AT-1 बॉन्ड मामले की अंतिम वित्तीय देनदारी: बैंक को वास्तविक रूप से कितनी राशि का भुगतान करना पड़ सकता है, यह सबसे अहम सवाल है।
2. अगली तिमाही का मुनाफा: संभावित नुकसान को खातों में दर्ज किए जाने पर बैंक की रिपोर्टेड कमाई प्रभावित हो सकती है।
3. NPA और लोन रिकवरी: NPA अनुपात के साथ खराब कर्ज की वास्तविक रकम और रिकवरी की गति भी देखनी चाहिए।
4. NII में वृद्धि की निरंतरता: ब्याज से होने वाली आय में सुधार तभी अधिक टिकाऊ माना जाएगा, जब यह आगे भी जारी रहे और बैंक की लागत पर दबाव नियंत्रित रहे।
5. पूंजी और प्रोविजनिंग: संभावित देनदारी पूरी करने के बाद बैंक की पूंजी पर्याप्तता और वित्तीय स्थिति कैसी रहती है, यह भी महत्वपूर्ण होगा।
निष्कर्ष
यस बैंक के सितंबर तिमाही के नतीजे पहली नजर में सकारात्मक हैं। नेट प्रॉफिट में 65% की वृद्धि और NII में 22.7% का उछाल बैंक की कमाई में सुधार दिखाता है। वहीं, NPA अनुपात में मामूली कमी भी एक सकारात्मक संकेत है।
लेकिन AT-1 बॉन्ड विवाद इस तस्वीर को जटिल बनाता है। संभावित वित्तीय देनदारी का वास्तविक असर आने वाली तिमाहियों में स्पष्ट हो सकता है। इसलिए निवेशकों को सिर्फ तिमाही मुनाफे या शेयर में आई गिरावट के आधार पर फैसला लेने के बजाय बैंक की अगली घोषणाओं, कानूनी घटनाक्रम और वित्तीय आंकड़ों का मूल्यांकन करना चाहिए।
Shareholding Pattern (%)
| Category | Sep 2025 | Dec 2025 | Mar 2026 | Jun 2026 | Sep 2026 |
|---|---|---|---|---|---|
| FIIs | 44.95% | 45.74% | 46.42% | 46.12% | 47.83% |
| DIIs | 20.79% | 21.12% | 21.81% | 24.04% | 23.06% |
| Government | 0.01% | 0.01% | 0.01% | 0.01% | 0.01% |
| Public | 34.24% | 33.12% | 31.74% | 29.83% | 29.11% |
| No. of Shareholders | 62,57,303 | 61,04,673 | 60,08,062 | 58,44,167 | 57,56,004 |
Read Also : Jio Platforms IPO 2026: पूरी जानकारी, कंपनी के Financials, फायदे और जोखिम
डिस्क्लेमर: यह लेख केवल सूचनात्मक उद्देश्य से तैयार किया गया है। इसे किसी शेयर को खरीदने या बेचने की सलाह न माना जाए। शेयर बाजार में निवेश जोखिम के अधीन है। निवेश से पहले अपने वित्तीय लक्ष्यों और जोखिम क्षमता का आकलन करें तथा जरूरत पड़ने पर पंजीकृत वित्तीय सलाहकार से परामर्श लें।
1 thought on “Yes Bank Q2 Results: मुनाफा 65% बढ़कर ₹1,080 करोड़, लेकिन AT-1 बॉन्ड का खतरा बरकरार”